핵심 요약
메디케어 오픈 등록 기간에는 기존 플랜을 그대로 유지할지, 다른 플랜으로 바꿀지 직접 비교해야 합니다.
보험료만 보지 말고 공제액, 본인부담금, 처방약 보장, 병원·의사 네트워크를 함께 확인해야 합니다.
변경을 하지 않아도 현재 플랜의 조건이 달라질 수 있어 매년 점검이 필요합니다.
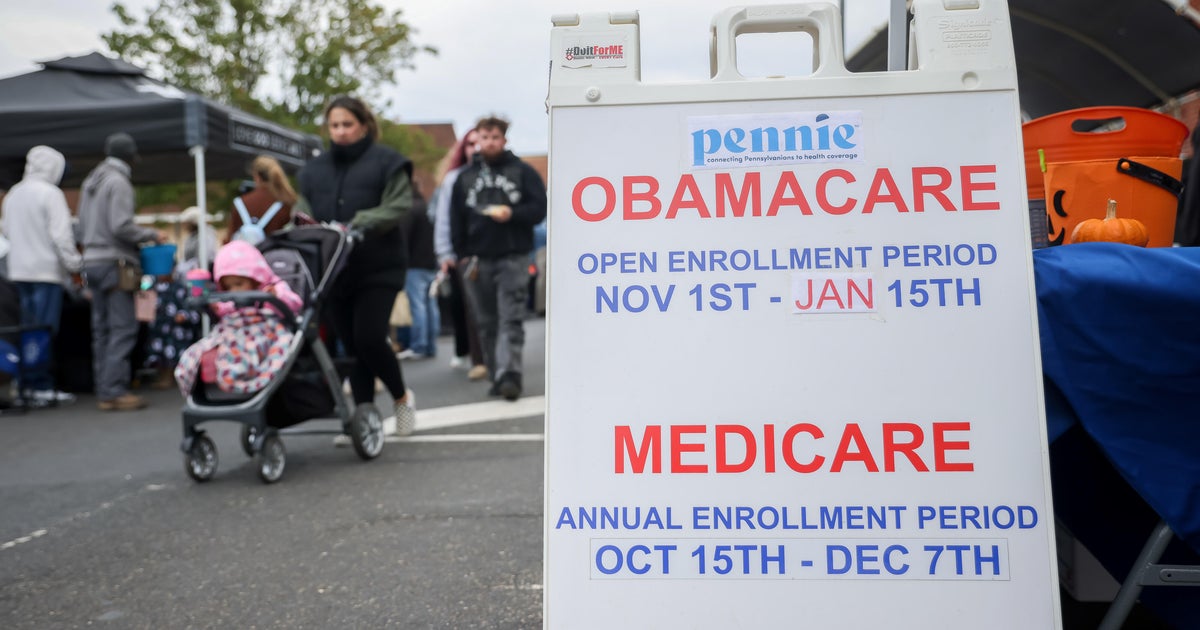
메디케어(미국 65세 이상과 일부 장애인을 위한 공공 건강보험) 오픈 등록이 12월 7일 마감된다. 이 기간에는 파트 A·B를 바탕으로 민간 보험사가 운영하는 파트 C(Medicare Advantage)와 파트 D(처방약 보장)를 다시 고를 수 있다.
보험료가 저렴해 보여도 실제 진료비 부담은 다를 수 있다. 따라서 이번 시즌에는 월 보험료보다도 약값, 병원 방문 시 부담, 그리고 본인이 다니는 의사와 병원이 네트워크 안에 있는지를 먼저 살펴보는 것이 중요하다.
보험료보다 먼저 봐야 할 것
메디케어 플랜 선택에서 가장 흔한 실수는 월 보험료만 보고 결정하는 것이다. 그러나 메디케어의 실제 비용은 보험료 외에도 공제액(deductible), 코페이(copay·정액 본인부담금), 코인슈어런스(coinsurance·비율 본인부담금), 그리고 연간 본인부담 상한선에 따라 크게 달라진다. 같은 보험료라도 병원을 자주 다니는 사람과 거의 이용하지 않는 사람의 체감 비용은 전혀 다를 수 있다.
특히 처방약을 복용하는 가입자는 약 보장을 꼼꼼히 확인해야 한다. 파트 D나 메디케어 어드밴티지 플랜은 약품 목록(formulary)이 다르고, 같은 약이라도 비용 단계가 달라질 수 있다. 올해 안정적으로 받던 약이 다음 해에는 더 비싼 등급으로 올라가거나, 아예 사전승인이나 대체약 요구를 받을 수 있다.
메디케어 어드밴티지 플랜은 대체로 추가 혜택을 내세우지만, 이용 가능한 병원과 전문의가 좁을 수 있다는 점이 단점이다. 반대로 전통 메디케어에 별도 보충보험을 더하면 선택 폭이 넓어질 수 있지만, 보험료 총액이 올라갈 수 있다. 어느 쪽이 유리한지는 건강 상태, 약 복용 여부, 이동 거리, 선호하는 진료 병원에 따라 달라진다.
처방약과 네트워크가 핵심 변수
고령층이 체감하는 비용 차이는 종종 약값에서 시작된다. 약 목록에 포함된 약이라도 선호 약국이나 우편 주문을 쓰느냐에 따라 가격이 달라질 수 있고, 일부 플랜은 특수 약제에 더 엄격한 사전승인 절차를 적용한다. 따라서 올해 복용 중인 처방약의 이름과 용량을 적어두고 직접 비교하는 편이 안전하다.
의사와 병원 네트워크 확인도 필수다. 메디케어 어드밴티지 플랜은 네트워크 안에서 진료받을 때 비용이 낮아지는 경우가 많아, 주치의나 정기적으로 방문하는 전문의가 빠져 있으면 불편과 비용이 동시에 커질 수 있다. 응급상황에서는 예외가 있지만, 정기 진료와 검사에서는 네트워크 차이가 결과를 바꾼다.
또 하나 놓치기 쉬운 부분은 플랜의 연도별 조건 변화다. 기존 가입자라도 보험사가 보험료, 자기부담금, 보장 제외 항목, 약 목록을 조정할 수 있다. 그래서 “작년에 괜찮았던 플랜”이 올해도 같다고 가정하면 안 된다. 요약하면, 등록 기간의 핵심은 새 플랜 찾기가 아니라 현재 플랜과 경쟁 플랜을 같은 기준으로 다시 비교하는 데 있다.
변경하지 않아도 점검은 필요하다
오픈 등록은 반드시 갈아타야 하는 기간이 아니다. 현재 플랜이 여전히 가장 적합하다면 그대로 유지할 수도 있다. 다만 자동 갱신이 된다고 해서 내용까지 그대로라는 뜻은 아니다. 보험사는 매년 조건을 조정할 수 있고, 가입자는 그 차이를 스스로 확인해야 한다.
이 때문에 메디케어 수혜자는 통지서를 그냥 넘기지 말고, 내년 보장 변경 안내와 연간 통지서(Annual Notice of Change)를 비교해 보는 것이 좋다. 보험료가 소폭 낮아졌더라도 약 보장이나 병원 부담금이 올라가면 총비용은 오히려 늘어날 수 있다. 특히 만성질환이 있거나 복용 약이 많은 사람은 작은 변경도 연간 지출에 큰 영향을 준다.
선택은 개인 건강 상태에 맞춰야 한다
메디케어 선택에 정답은 없다. 건강한 가입자라면 저렴한 보험료와 적당한 진료 범위를 우선할 수 있고, 자주 진료를 받는 사람은 월 보험료가 높더라도 네트워크가 넓고 약 보장이 안정적인 플랜이 더 나을 수 있다. 결국 중요한 것은 ‘지금 가장 싸 보이는 플랜’이 아니라 ‘올해 내 의료 이용 패턴에 맞는 플랜’이다.
다만 소비자는 광고 문구에만 기대지 말고, 예상 진료 횟수와 약 복용량을 기준으로 계산해야 한다. 메디케어 관련 상담을 맡는 공공 지원 창구나 공식 비교 도구를 활용하면 플랜 간 차이를 수치로 볼 수 있다. 오픈 등록의 목적은 복잡한 선택을 단순하게 만들기보다, 가입자가 비용과 보장을 다시 계산할 시간을 주는 데 있다.
